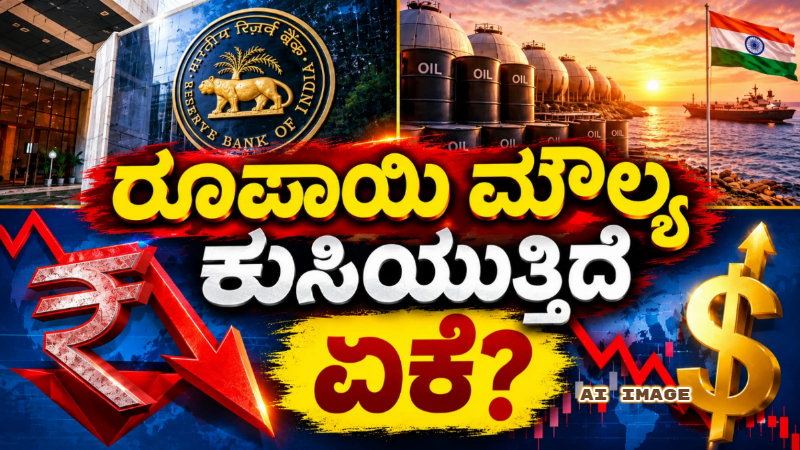
ಭಾರತದ ಆರ್ಥಿಕತೆಯು ಅನೇಕ ಪ್ರಮುಖ ಆರ್ಥಿಕತೆಗಳಿಗಿಂತ ವೇಗವಾಗಿ ಮುನ್ನಡೆಯುತ್ತಿದೆ. ಆದರೂ 2018 ರಿಂದ ರೂಪಾಯಿ ಪ್ರತಿ ವರ್ಷವೂ ದುರ್ಬಲಗೊಳ್ಳುತ್ತಿದೆ. ಅಮೆರಿಕದ ಸುಂಕಗಳು ಮತ್ತು ಏರುತ್ತಿರುವ ತೈಲ ಬೆಲೆಗಳಿಂದ ಹಿಡಿದು ವಿದೇಶಿ ಬಂಡವಾಳದ ಹೊರಹರಿವು ಮತ್ತು ರಚನಾತ್ಮಕ ದೌರ್ಬಲ್ಯಗಳವರೆಗೆ, ಪುನರಾವರ್ತಿತ ಆರ್ಬಿಐ (RBI) ಹಸ್ತಕ್ಷೇಪದ ಹೊರತಾಗಿಯೂ ಬಹು ಶಕ್ತಿಗಳು ಕರೆನ್ಸಿಯನ್ನು ದುರ್ಬಲಗೊಳಿಸುತ್ತಿವೆ. ಈ ವೈರುಧ್ಯವು ಒಂದು ಪ್ರಮುಖ ದೌರ್ಬಲ್ಯವನ್ನು ಎತ್ತಿ ತೋರಿಸುತ್ತದೆ. ದೇಶೀಯ ಆರ್ಥಿಕ ಬೆಳವಣಿಗೆ ಬಲವಾಗಿದ್ದರೂ, ಅದು ಸ್ವಯಂಚಾಲಿತವಾಗಿ ಕರೆನ್ಸಿಯನ್ನು ಬಲಪಡಿಸುವುದಿಲ್ಲ. ವಿಶೇಷವಾಗಿ, ಒಂದು ದೇಶವು ತನ್ನ ಬಾಹ್ಯ ಅಗತ್ಯಗಳನ್ನು ಪೂರೈಸಿಕೊಳ್ಳಲು ಆಮದುಗಳು ಮತ್ತು ವಿದೇಶಿ ಬಂಡವಾಳದ ಮೇಲೆ ಹೆಚ್ಚು ಅವಲಂಬಿತವಾಗಿದ್ದಾಗ ಕರೆನ್ಸಿ ಮೌಲ್ಯ ಬಲಪಡಿಸುವುದು ಕಷ್ಟವಾಗುತ್ತದೆ.
ರೂಪಾಯಿಯ ಇತ್ತೀಚಿನ ಕುಸಿತವು ಜಾಗತಿಕ ಆಘಾತಗಳು ಮತ್ತು ರಚನಾತ್ಮಕ ದೌರ್ಬಲ್ಯಗಳ ಸಂಯೋಜನೆಯನ್ನು ಪ್ರತಿಬಿಂಬಿಸುತ್ತದೆ. ಕಳೆದ ವರ್ಷ, ಭಾರತದಿಂದ ಆಮದು ಮಾಡಿಕೊಳ್ಳುವ ಸರಕುಗಳ ಮೇಲೆ ಅಮೆರಿಕ ಅಧ್ಯಕ್ಷ ಡೊನಾಲ್ಡ್ ಟ್ರಂಪ್ ವಿಧಿಸಿದ ಭಾರಿ ಸುಂಕಗಳು ಒತ್ತಡವನ್ನು ಹೆಚ್ಚಿಸಿದವು. ಇದರಿಂದಾಗಿ, ವ್ಯಾಪಾರ ಸಂಬಂಧಿತ ಆತಂಕಗಳು, ಷೇರುಗಳ ಅತಿಯಾದ ಮೌಲ್ಯಮಾಪನ ಮತ್ತು ಕಂಪನಿಗಳ ದುರ್ಬಲ ಗಳಿಕೆಯ ಹಿನ್ನೆಲೆಯಲ್ಲಿ, ವಿದೇಶಿ ಹೂಡಿಕೆದಾರರು ಭಾರತೀಯ ಷೇರು ಮಾರುಕಟ್ಟೆಯಿಂದ ತಮ್ಮ ಹಣವನ್ನು ಹಿಂತೆಗೆದುಕೊಳ್ಳಲು ಮುಂದಾದರು. ಈ ವರ್ಷ, ಇರಾನ್ ಯುದ್ಧ ಮತ್ತು ಅದರ ಪರಿಣಾಮವಾಗಿ ಇಂಧನ ಬೆಲೆಗಳಲ್ಲಿ ಉಂಟಾದ ಏರಿಕೆಯು ಈ ಒತ್ತಡವನ್ನು ಇನ್ನಷ್ಟು ಹೆಚ್ಚಿಸಿವೆ.
ರೂಪಾಯಿ ಒತ್ತಡದಲ್ಲಿರುವುದು ಏಕೆ?
ಭಾರತವು ತನ್ನ ತೈಲ ಅಗತ್ಯಗಳಲ್ಲಿ ಬಹುಪಾಲು ಭಾಗವನ್ನು ಆಮದು ಮಾಡಿಕೊಳ್ಳುತ್ತದೆ. ಕಚ್ಚಾ ತೈಲದ ಬೆಲೆಗಳು ಏರಿಕೆಯಾದಾಗ, ಇಂಧನಕ್ಕಾಗಿ ಪಾವತಿಸಲು ಭಾರತೀಯ ಆಮದುದಾರರಿಗೆ ಹೆಚ್ಚಿನ ಡಾಲರ್ಗಳ ಅಗತ್ಯವಿರುತ್ತದೆ. ಇದು ಅಮೆರಿಕದ ಕರೆನ್ಸಿಯ ಬೇಡಿಕೆಯನ್ನು ಹೆಚ್ಚಿಸುವುದಲ್ಲದೆ, ರೂಪಾಯಿಯ ಮೌಲ್ಯದ ಮೇಲೆ ಕುಸಿತದ ಒತ್ತಡವನ್ನು ಉಂಟುಮಾಡುತ್ತದೆ. ಆಮದು ವೆಚ್ಚಗಳು ಹೆಚ್ಚಾಗುವುದರಿಂದ ಚಾಲ್ತಿ ಖಾತೆ ಕೊರತೆಯೂ (Current-Account Deficit) ವಿಸ್ತರಿಸಬಹುದು. ಇದರಿಂದಾಗಿ ಆರ್ಥಿಕತೆಗೆ ಬಾಹ್ಯ ಹಣಕಾಸಿನ ನೆರವಿನ ಅಗತ್ಯ ಹೆಚ್ಚಾಗುತ್ತದೆ ಎಂದು ಬ್ಲೂಮ್ಬರ್ಗ್ ನ್ಯೂಸ್ನ ವಿಶ್ಲೇಷಿಸಿದೆ. ಇದನ್ನೂ ಓದಿ: 137 ಕ್ಯಾನ್ಸರ್ ಔಷಧಿಗಳ ಬೆಲೆ ಇಳಿಕೆ – ನ.9 ರಿಂದಲೇ ಪರಿಷ್ಕೃತ ದರ ಜಾರಿ

ವಿದೇಶಿ ಬಂಡವಾಳದ ಒಳಹರಿವು ಈ ಸಮಸ್ಯೆಯನ್ನು ಇನ್ನಷ್ಟು ಉಲ್ಬಣಗೊಳಿಸಿದೆ. 2026ರ ಆರಂಭದಿಂದೀಚೆಗೆ ವಿದೇಶಿ ಹೂಡಿಕೆದಾರರು 30 ಶತಕೋಟಿ ಡಾಲರ್ಗಿಂತಲೂ ಹೆಚ್ಚು ಮೌಲ್ಯದ ಭಾರತೀಯ ಷೇರುಗಳನ್ನು ಮಾರಾಟ ಮಾಡಿದ್ದಾರೆ. ಹೂಡಿಕೆದಾರರು ತಮ್ಮ ಬಂಡವಾಳವನ್ನು ಹಿಂತೆಗೆದುಕೊಳ್ಳುವಾಗ, ಸಾಮಾನ್ಯವಾಗಿ ರೂಪಾಯಿಗಳನ್ನು ಡಾಲರ್ಗಳಾಗಿ ಪರಿವರ್ತಿಸುತ್ತಾರೆ. ಇದು ಅಮೆರಿಕದ ಕರೆನ್ಸಿಯ ಬೇಡಿಕೆಯನ್ನು ಹೆಚ್ಚಿಸುತ್ತದೆ. ರೂಪಾಯಿಯ ಮೌಲ್ಯ ಕುಸಿದರೆ, ವಿದೇಶಿ ಹೂಡಿಕೆದಾರರಿಗೆ ಡಾಲರ್ ಲೆಕ್ಕದಲ್ಲಿ ಸಿಗುವ ಆದಾಯವೂ ಕಡಿಮೆಯಾಗಬಹುದು. ಇದರಿಂದಾಗಿ, ಭಾರತೀಯ ಆಸ್ತಿಗಳಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡುವ ಅವರ ಆಸಕ್ತಿ ಕಡಿಮೆಯಾಗಬಹುದು.
ಈ ಒತ್ತಡವು ತಕ್ಷಣದ ಭೌಗೋಳಿಕ-ರಾಜಕೀಯ ಬೆಳವಣಿಗೆಗಳನ್ನು ಮೀರಿ ವಿಸ್ತರಿಸುತ್ತದೆ. ಐತಿಹಾಸಿಕವಾಗಿ ಭಾರತದಲ್ಲಿ ಕಂಡುಬರುವ ಹೆಚ್ಚಿನ ಹಣದುಬ್ಬರವು, ಇತರ ದೇಶಗಳ ಉತ್ಪನ್ನಗಳಿಗೆ ಹೋಲಿಸಿದರೆ ದೇಶೀಯ ಸರಕುಗಳ ಬೆಲೆ ಸ್ಪರ್ಧಾತ್ಮಕತೆಯನ್ನು ಕುಗ್ಗಿಸಬಹುದು. ಆಹಾರ ಬೆಲೆಗಳಲ್ಲಿನ ಏರಿಳಿತಗಳು, ಪೂರೈಕೆ ಸರಪಳಿಯಲ್ಲಿನ ದಕ್ಷತೆಯ ಕೊರತೆ ಮತ್ತು ಅನೌಪಚಾರಿಕ ಆರ್ಥಿಕತೆಯ ಕೆಲವು ವಲಯಗಳಲ್ಲಿನ ಕಡಿಮೆ ಉತ್ಪಾದಕತೆಯಾಗಬಹುದು. ಇವೆಲ್ಲವೂ ಹಣದುಬ್ಬರದ ಒತ್ತಡಕ್ಕೆ ಕಾರಣವಾಗಿವೆ. ಇದನ್ನೂ ಓದಿ: ಮಕ್ಕಳೂ ಸೇರಿದಂತೆ ಪ್ರತಿಯೊಬ್ಬರಿಗೂ ಇಂಟರ್ನೆಟ್ ಬಳಕೆ ಮೂಲಭೂತ ಹಕ್ಕು: ಸುಪ್ರೀಂ ಕೋರ್ಟ್ ಮಹತ್ವದ ತೀರ್ಪು
ರೂಪಾಯಿ ಮೌಲ್ಯ ಕುಸಿತ ತಡೆಗಟ್ಟಲು ಆರ್ಬಿಐ ವಿಫಲ?
ಭಾರತೀಯ ರಿಸರ್ವ್ ಬ್ಯಾಂಕ್ (RBI), ತನ್ನ ವಿದೇಶಿ ವಿನಿಮಯ ಮೀಸಲು ನಿಧಿಯಿಂದ ಡಾಲರ್ಗಳನ್ನು ಮಾರಾಟ ಮಾಡುವ ಮೂಲಕ ಕರೆನ್ಸಿ ಮಾರುಕಟ್ಟೆಗಳಲ್ಲಿ ಮಧ್ಯಪ್ರವೇಶಿಸಿದೆ. ಅಲ್ಲದೆ, ವಿದೇಶದಲ್ಲಿ ನೆಲೆಸಿರುವ ಭಾರತೀಯರು ದೇಶೀಯ ಬ್ಯಾಂಕುಗಳಲ್ಲಿ ಹಣವನ್ನು ಠೇವಣಿ ಇರಿಸುವಂತೆ ಪ್ರೋತ್ಸಾಹಿಸುತ್ತಿದೆ. ಜೊತೆಗೆ ಡಾಲರ್ಗಳ ಒಳಹರಿವನ್ನು ಆಕರ್ಷಿಸಲು ಅದು ವಿವಿಧ ಕ್ರಮಗಳನ್ನು ಕೈಗೊಂಡಿದೆ. ಸರ್ಕಾರವು ಹೆಚ್ಚಿನ ಜಾಗತಿಕ ತೈಲ ವೆಚ್ಚವನ್ನು ಗ್ರಾಹಕರಿಗೆ ವರ್ಗಾಯಿಸಲು ಅವಕಾಶ ನೀಡುವ ಮೂಲಕ ಮತ್ತು ಚಿನ್ನದ ಆಮದುಗಳನ್ನು ನಿರ್ಬಂಧಿಸುವ ಮೂಲಕ ವಿದೇಶಿ ಕರೆನ್ಸಿ ಬೇಡಿಕೆಯನ್ನು ಕಡಿಮೆ ಮಾಡಲು ಪ್ರಯತ್ನಿಸಿದೆ. ಇತ್ತೀಚೆಗೆ, ಆರ್ಬಿಐ ವಿದೇಶಿ ವಿನಿಮಯ ಉತ್ಪನ್ನಗಳ ನಿಯಮಗಳನ್ನು ಬಿಗಿಗೊಳಿಸಿದೆ. ಸಾರ್ವಜನಿಕ ವಲಯದ ತೈಲ ಸಂಸ್ಕರಣಾಗಾರಗಳಿಗೆ ನಿಯಮಿತ ಸ್ಪಾಟ್ ಮಾರುಕಟ್ಟೆಯಲ್ಲಿ ತಮ್ಮ ಬೇಡಿಕೆಯನ್ನು ಕಡಿಮೆ ಮಾಡಲು ವಿಶೇಷ ಡಾಲರ್ ವಿಂಡೋವನ್ನು ರಚಿಸಿದೆ.
ಈ ಕ್ರಮಗಳು ತಕ್ಷಣದ ಒತ್ತಡವನ್ನು ತಗ್ಗಿಸಬಲ್ಲವು. ಆದರೆ ಕರೆನ್ಸಿ ಮೌಲ್ಯ ಕುಸಿತಕ್ಕೆ ಮೂಲ ಕಾರಣಗಳನ್ನು ಹೋಗಲಾಡಿಸಲು ಇವುಗಳಿಂದ ಸಾಧ್ಯವಿಲ್ಲ. ತೈಲ ಬೆಲೆಗಳು ಏರಿಕೆಯಾಗಿಯೇ ಉಳಿದರೆ, ವಿದೇಶಿ ಹೂಡಿಕೆದಾರರು ಬಂಡವಾಳವನ್ನು ಹಿಂತೆಗೆದುಕೊಳ್ಳುವುದನ್ನು ಮುಂದುವರಿಸಿದರೆ ಮತ್ತು ಆಮದು ಬೇಡಿಕೆ ಬಲವಾಗಿಯೇ ಇದ್ದರೆ, ಕೇಂದ್ರ ಬ್ಯಾಂಕ್ ಮಧ್ಯಪ್ರವೇಶಿಸಿದರೂ ಡಾಲರ್ಗೆ ಬೇಡಿಕೆ ಮುಂದುವರಿಯಬಹುದು.
ಈಗ ರೂಪಾಯಿ ಮೌಲ್ಯ ಎಷ್ಟಿದೆ?
ಕೇಂದ್ರ ಬ್ಯಾಂಕ್ ರೂಪಾಯಿ ಮೌಲ್ಯ ಕುಸಿತವನ್ನು ತಡೆಯಲು ಪ್ರಯತ್ನಿಸುತ್ತಿದ್ದರೂ, ನಿಧಿಗಳ ಹೊರಹರಿವು ಮತ್ತು ಇಂಧನ ಆಮದು ವೆಚ್ಚದಲ್ಲಿನ ಏರಿಕೆಯು ಭಾರತೀಯ ರೂಪಾಯಿಯ ಮೇಲೆ ಒತ್ತಡವನ್ನು ಮುಂದುವರಿಸುವ ನಿರೀಕ್ಷೆಯಿದೆ. ಭಾರತೀಯ ರಿಸರ್ವ್ ಬ್ಯಾಂಕ್ ಕೈಗೊಂಡ ಇತ್ತೀಚಿನ ಕ್ರಮಗಳ ನೆರವಿನಿಂದ, ಕಳೆದ ಕೆಲವು ದಿನಗಳಲ್ಲಿ ಕರೆನ್ಸಿಯ ಮೌಲ್ಯವು ಒಂದು ಡಾಲರ್ಗೆ 96.79 ರೂಪಾಯಿಗಳಿಂದ 95 ರೂಪಾಯಿಗಳ ಮಟ್ಟಕ್ಕೆ ಸುಧಾರಿಸಿದೆ. ಆದರೆ, ಈ ಕ್ರಮಗಳು ಅಲ್ಪಾವಧಿಯ ಪರಿಹಾರವನ್ನು ಮಾತ್ರ ನೀಡಬಲ್ಲವು. ವರ್ಷದ ಅಂತ್ಯದ ವೇಳೆಗೆ ಮತ್ತು 2027ರ ಮಧ್ಯಭಾಗದಲ್ಲಿ ಕರೆನ್ಸಿಯ ಮೌಲ್ಯವು ಮತ್ತಷ್ಟು ಕುಸಿಯುವ ಸಾಧ್ಯತೆಯಿದೆ ಎಂದು ತಜ್ಞರು ಅಭಿಪ್ರಾಯಪಟ್ಟಿದ್ದಾರೆ. ಈ ಸಂದರ್ಭದಲ್ಲಿ, ಪ್ರತಿ ಡಾಲರ್ಗೆ 100 ರೂಪಾಯಿ ತಲುಪುವ ಸಾಧ್ಯತೆಯನ್ನೂ ತಳ್ಳಿಹಾಕುವಂತಿಲ್ಲ.
2026ರ ಅಂತ್ಯದ ವೇಳೆಗೆ ಭಾರತೀಯ ಕರೆನ್ಸಿಯು ಒಂದು ಅಮೆರಿಕನ್ ಡಾಲರ್ಗೆ ಸುಮಾರು 97 ರೂಪಾಯಿಗಳ ಮಟ್ಟದಲ್ಲಿ ಮತ್ತು 2027ರ ಮಧ್ಯಭಾಗದ ವೇಳೆಗೆ 98 ರೂಪಾಯಿಗಳ ಮಟ್ಟದಲ್ಲಿ ವಹಿವಾಟು ನಡೆಸಲಿದೆ ಎಂದು ಅಂದಾಜಿಸಲಾಗಿದೆ. ಸಿಂಗಾಪುರ ಮೂಲದ ‘ಮಿಜುಹೋ ಸೆಕ್ಯುರಿಟೀಸ್’ (Mizuho Securities), 2026ರ ಅಂತ್ಯ ಅಥವಾ ಮುಂದಿನ ವರ್ಷದ ಆರಂಭದ ವೇಳೆಗೆ ರೂಪಾಯಿಯ ಮೌಲ್ಯವು ಡಾಲರ್ ಎದುರು 98 ರೂಪಾಯಿಗಳಿಗೆ ಕುಸಿಯಬಹುದು ಎಂದು ನಿರೀಕ್ಷಿಸಿದೆ ಎಂದು ಆ ಸಂಸ್ಥೆಯ ಏಷ್ಯಾ-ಪೆಸಿಫಿಕ್ (APAC) ವಲಯದ ಮ್ಯಾಕ್ರೋ ಸ್ಟ್ರಾಟಜಿ ಮುಖ್ಯಸ್ಥ ವಿಷ್ಣು ವರಥನ್ ಅವರು ತಿಳಿಸಿದ್ದಾರೆ.
ರೂಪಾಯಿ ಚೇತರಿಸಿಕೊಳ್ಳಬಲ್ಲದೇ?
ಇರಾನ್ ಯುದ್ಧದ ಅಂತ್ಯ ಮತ್ತು ತೈಲ ಬೆಲೆಗಳಲ್ಲಿನ ಇಳಿಕೆಯು ಭಾರತದ ಪಾವತಿ ಸಮತೋಲನದ ಮೇಲಿನ ಒತ್ತಡವನ್ನು ತಗ್ಗಿಸಬಹುದು. ಬಲವಾದ ಬಂಡವಾಳ ಒಳಹರಿವು ಮತ್ತು ರಫ್ತು ಸ್ಪರ್ಧಾತ್ಮಕತೆಯಲ್ಲಿನ ಸುಧಾರಣೆಯು ಕೂಡ ಕರೆನ್ಸಿಗೆ ಬೆಂಬಲ ನೀಡಬಲ್ಲವು. ಆದಾಗ್ಯೂ, ಕೇಂದ್ರ ಬ್ಯಾಂಕ್ನ ದತ್ತಾಂಶದ ಪ್ರಕಾರ, ಸಂಘರ್ಷಕ್ಕೂ ಮೊದಲೇ ‘ನೈಜ ಪರಿಣಾಮಕಾರಿ ವಿನಿಮಯ ದರ’ದ (Real Effective Exchange Rate) ಆಧಾರದ ಮೇಲೆ ರೂಪಾಯಿಯು ಕಳೆದ ಸುಮಾರು 12 ವರ್ಷಗಳಲ್ಲೇ ಅತ್ಯಂತ ದುರ್ಬಲ ಮಟ್ಟದಲ್ಲಿತ್ತು ಎಂದು ಬ್ಲೂಮ್ಬರ್ಗ್ ಗಮನಸೆಳೆದಿದೆ. ಈ ಮಾಪನವು ಹಣದುಬ್ಬರದ ಪರಿಣಾಮವನ್ನು ಗಣನೆಗೆ ತೆಗೆದುಕೊಳ್ಳುತ್ತದೆ ಮತ್ತು ಭಾರತದ ಪ್ರಮುಖ ವ್ಯಾಪಾರ ಪಾಲುದಾರ ರಾಷ್ಟ್ರಗಳ ಕರೆನ್ಸಿಗಳೊಂದಿಗೆ ರೂಪಾಯಿಯ ಮೌಲ್ಯವನ್ನು ಹೋಲಿಸುತ್ತದೆ. ಇದನ್ನೂ ಓದಿ: 17 ರಾಜ್ಯಗಳಲ್ಲಿ SIR ಅಪ್ಡೇಟ್; ರಾಜಕೀಯ ಪಕ್ಷಗಳಿಗೆ ಓದಬಹುದಾದ PDF ರೂಪದಲ್ಲಿ ಮತದಾರರ ಪಟ್ಟಿ
ನಿರ್ದಿಷ್ಟ ವಿನಿಮಯ ದರವನ್ನು ಕಾಪಾಡುವ ಬದಲು, ಅತಿಯಾದ ಏರಿಳಿತಗಳನ್ನು ನಿಯಂತ್ರಿಸುವ ಗುರಿಯನ್ನು ತಮ್ಮ ಮಧ್ಯಸ್ಥಿಕೆಗಳು ಹೊಂದಿವೆ ಎಂದು ಆರ್ಬಿಐ ಪ್ರತಿಪಾದಿಸಿದೆ. ‘ಅಭಿವೃದ್ಧಿ ಹೊಂದಿದ ಆರ್ಥಿಕತೆಗಳಿಗೆ ಹೋಲಿಸಿದರೆ ಭಾರತದಲ್ಲಿ ಹಣದುಬ್ಬರ ಹೆಚ್ಚಿರುವುದನ್ನು ಗಮನಿಸಿದರೆ, ವಾರ್ಷಿಕವಾಗಿ ಸುಮಾರು 3% ರಷ್ಟು ಮೌಲ್ಯ ಕುಸಿತವಾಗುವುದು ಸಹಜವೇ’ ಎಂದು ಗವರ್ನರ್ ಸಂಜಯ್ ಮಲ್ಹೋತ್ರಾ ಈ ಹಿಂದೆ ಅಭಿಪ್ರಾಯಪಟ್ಟಿದ್ದರು.
ಅಂತಿಮವಾಗಿ, ಕರೆನ್ಸಿಯ ಶಾಶ್ವತ ಸ್ಥಿರತೆಯು ಕೇವಲ ಆರ್ಬಿಐ ಕೈಗೊಳ್ಳುವ ಮಧ್ಯಸ್ಥಿಕೆಗಳ ಮೇಲೆ ಮಾತ್ರವಲ್ಲದೆ, ಹಣದುಬ್ಬರ, ಇಂಧನ ಅವಲಂಬನೆ, ರಫ್ತು ಸ್ಪರ್ಧಾತ್ಮಕತೆ ಮತ್ತು ನಿರಂತರ ವಿದೇಶಿ ಬಂಡವಾಳವನ್ನು ಆಕರ್ಷಿಸುವ ಸಾಮರ್ಥ್ಯದ ಮೇಲೂ ಅವಲಂಬಿತವಾಗಿರುತ್ತದೆ.